

2026年11月7日 · 平台财报解读
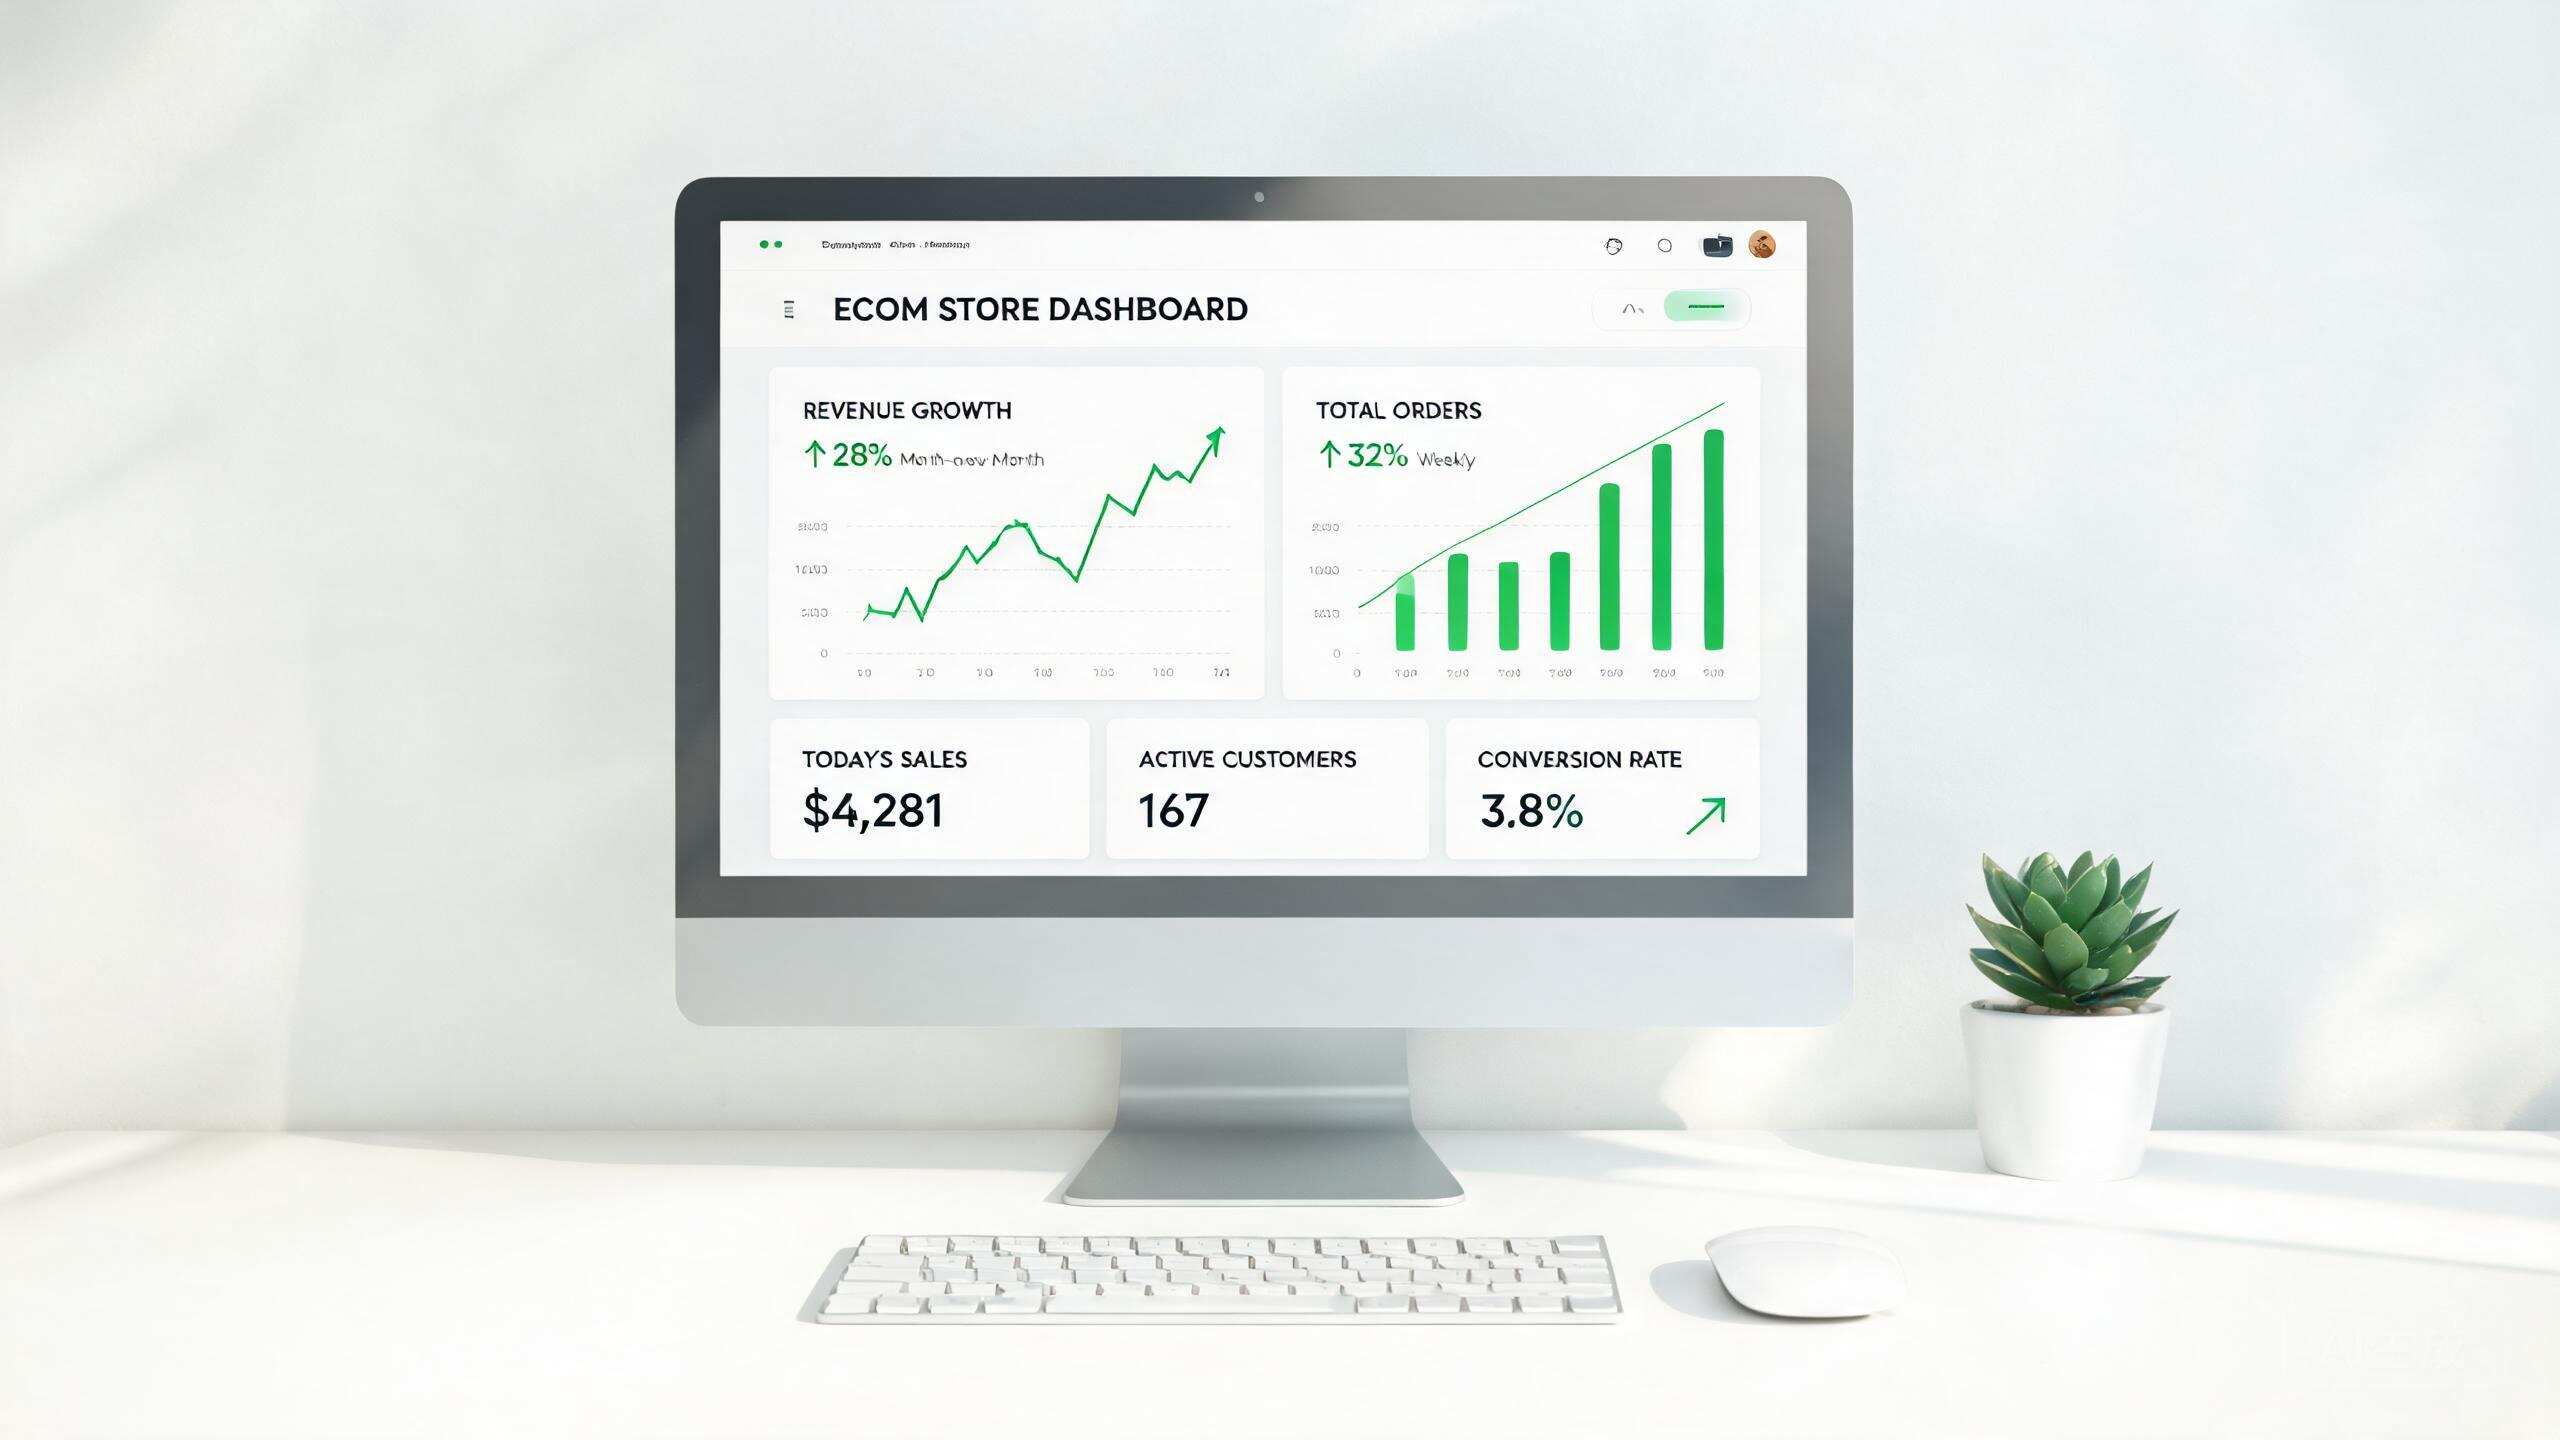
Shopify(NYSE/TSX: SHOP)11月3日发布2026年三季报:营收37.42亿美元,同比增32%;GMV达1191.45亿美元,同比增29.5%;调整后摊薄每股收益0.49美元(预期0.46美元),净利润4.62亿美元,自由现金流利润率22%。业绩全面超预期,股价却在周二收跌8.74%。
37.42亿美元
Q3营收(+32%)
1191.45亿
GMV(美元,+29.5%)
0.49美元
调整后EPS
-8.74%
绩后股价表现
超预期为什么还跌
两个细节压住了股价:GMV略低于RBC引用的市场共识(约1199亿美元),毛利增速28%低于大摩预期。高估值状态下,好还不够,市场要更好。小摩等机构逆势维持看好,理由是32%的营收增速与22%的自由现金流利润率,在SaaS与电商服务板块仍是头部水平。
独立站卖家的读法
- GMV增29.5%说明独立站渠道整体仍在扩张,旺季备货的流量底盘没有塌;
- AI代理商业化是管理层电话会高频词,商品结构化数据越早做越主动;
- 平台现金流健康,意味着建站费率与支付费率的短期促销窗口可能减少,长协续约谈价要趁早。
信息来源
延伸阅读:星火跨境博客 · 跨境电商每日资讯
© 版权声明
文章版权归xinghuos.com注册作者所有,未经允许请勿转载。资源仅供学习交流,有条件者请支持原作者。如有版权或内容准确性问题请联系我司协商处理,收到通知后24小时内处置。
THE END

暂无评论内容